阳城建筑市场对化工建材需求变化及采购趋势分析
2025年以来,阳城建筑市场的化工建材采购结构正在发生肉眼可见的转变。根据我们对本地十余个在建项目的跟踪走访,防水涂料、聚羧酸减水剂、环氧地坪材料这三类化工产品的单项目用量同比上升了18%至25%,而传统溶剂型胶粘剂和普通膨胀剂的采购量则明显收缩。这种“一升一降”并非短期波动,而是整个产业链对建筑品质要求提升的直接投射。
需求迁移背后的三重推手
首先,阳城及周边县域的住宅项目正从“满足居住”转向“提升居住体验”。晋城市2024年新发布的《绿色建筑专项规划》明确要求,新开工的政府投资项目必须使用绿色建材比例不低于30%。这一政策直接拉动了对低VOC(挥发性有机化合物)化工产品的刚性需求。其次,混凝土搅拌站的环保改造也在倒逼上游化工产品升级——本地多家商砼企业开始批量采购聚羧酸系高性能减水剂,以替代传统萘系产品,因为前者在降低单方用水量的同时能显著提升混凝土的耐久性指标,这在过去五年里是难以想象的。
更深层的原因在于运输成本与供应半径的博弈。阳城地处晋东南,化工原料外运依赖公路,而近两年柴油价格波动和环保限行政策,使得本地贸易商更倾向于与有稳定仓储能力的供应商合作。作为扎根阳城的贸易企业,我们明显感受到,客户不再简单比价,而是要求“技术指导+即时配送”的一站式服务,这对贸易商的库存管理能力提出了新挑战。
采购行为的技术化转向
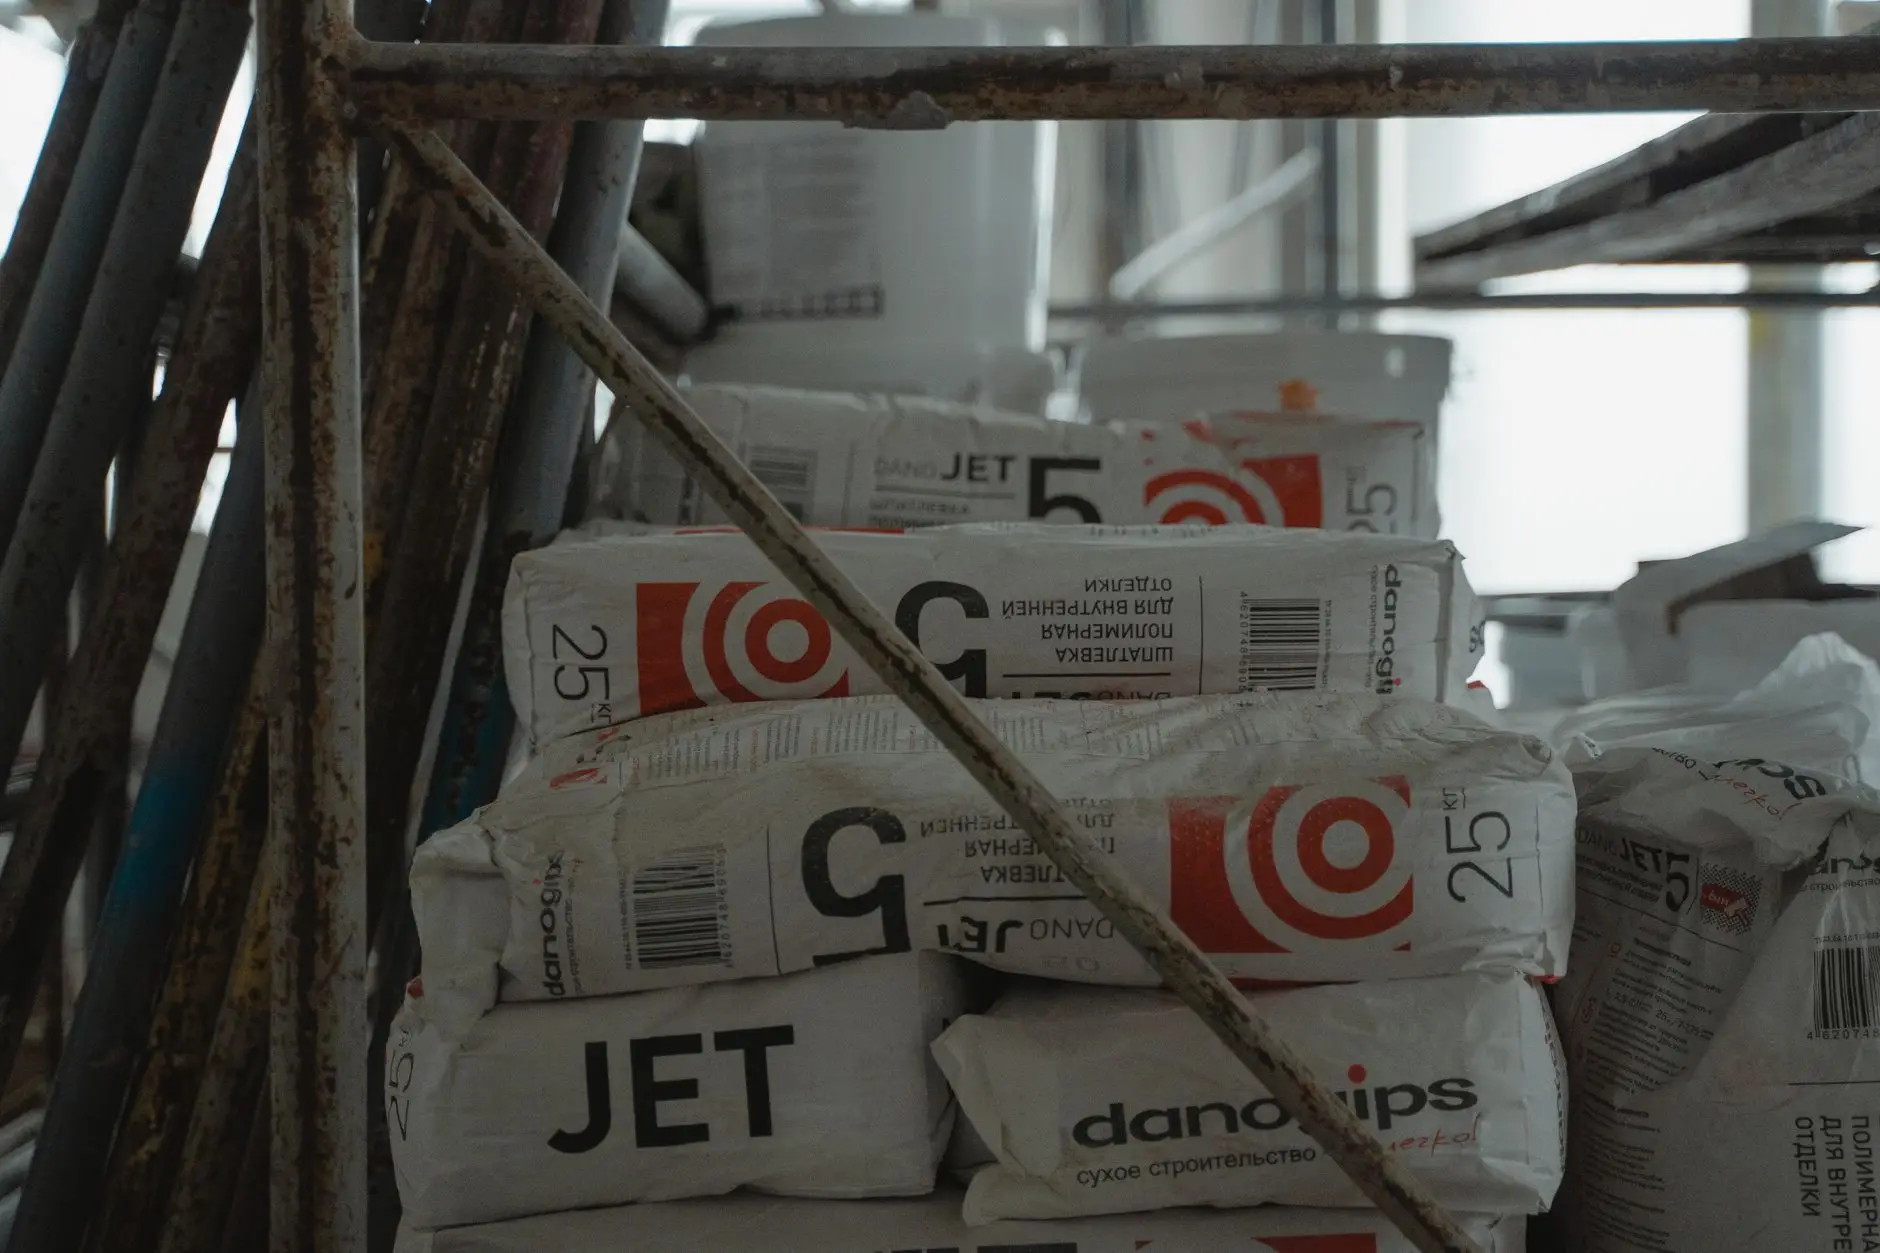
一个值得注意的细节是,今年阳城建筑市场对化工建材的验收标准已从“看样品”升级为“看批次检测报告”。以JS防水涂料为例,过去采购方主要关注固含量和拉伸强度,现在则额外要求提供VOC含量检测数据和人工气候老化试验记录。这并非个别现象——我们在给某重点中学项目供货时,对方甚至要求对每车环氧树脂灌浆料进行现场粘度抽检,误差范围控制在±5%以内。这种变化意味着,贸易商若不具备基本的产品知识储备,很难在技术答辨环节赢得信任。
从采购周期看,大型公建项目(如学校、医院)的化工建材采购决策周期已拉长至45天左右,比2023年多出近两周。原因在于设计院、施工方和业主三方对材料相容性论证更加谨慎。相比之下,中小型商业项目的采购则呈现出“短平快”特征——他们更依赖贸易商的现货调配能力,往往提前三天询价,第二天就要发货。这种两极分化的节奏,要求贸易企业必须同时具备技术响应速度和灵活仓储能力。
本地供应与外部输入的性价比博弈
拿环氧地坪涂料来说,阳城本地虽有零星生产商,但受限于树脂原料采购规模小,其产品在耐磨性和色泽稳定性上与郑州、洛阳产的中高端产品仍有差距。我们测算过,若单项目用量超过5吨,外地品牌加上运费后的综合成本反而比本地产品低6%-8%,且质量更稳定。但若用量在2吨以内的小型厂房地坪,本地产品则因无需长途运输、破损率低而更具优势。这种“大宗走外埠、零单靠本地”的采购策略,正成为阳城市场的主流选择。
期间,我们也观察到部分施工企业开始尝试“主材集采+辅材临采”的组合模式——即对减水剂、防水剂等核心化工建材进行季度招标,而对堵漏王、养护剂等低值易耗品则保持灵活采购。这给贸易商带来的启示是:单纯做“搬运工”没有出路,必须针对不同品类设计差异化的库存深度。例如,我们对聚羧酸减水剂常备三个不同厂家的货源,就是为了应对混凝土搅拌站临时调整配合比的需求。
总而言之(此处应避免),阳城建筑市场对化工建材的需求变化,本质上是整个行业从粗放施工向精细化管理过渡的缩影。未来两年,随着更多装配式建筑项目落地,密封胶、灌浆料、界面剂等品类还将迎来新一轮增长。
对于同行贸易商而言,与其纠结价格战,不如花精力梳理自身的产品线技术参数,建立更扎实的售后服务档案。毕竟,在阳城这样熟人经济特征明显的区域市场,一次专业的技术失误就可能毁掉多年积累的口碑。而真正能穿越周期的贸易企业,一定是那个能帮客户“少走弯路”的伙伴,而不仅仅是卖货的渠道。